Nubank: conta, cartão e mais

- 1.03M Avaliações
- 4,8
- Downloads
- 100.000.000+
 Análise de Mobxio
Quando preciso conferir uma compra, fazer um PIX ou acompanhar o que está acontecendo com meu dinheiro, prefiro resolver isso sem pular entre vários aplicativos. É aí que o Nubank: conta, cartão e mais faz sentido: ele reúne serviços financeiros em uma experiência móvel que tenta manter as tarefas do dia a dia à mão. Na minha avaliação, o ponto forte não é simplesmente juntar muitas opções, mas tornar simples aquilo que muita gente consulta com frequência — desde que esteja com uma conexão funcionando.
O Nubank é um aplicativo de finanças desenvolvido pela Nu, gratuito e com classificação livre. Ele está disponível desde 25 de abril de 2014 e alcançou mais de 100 milhões de instalações. A média de avaliação é 4,8, baseada em cerca de 5,9 milhões de notas, e há aproximadamente 1 milhão de avaliações escritas. Esses números ajudam a explicar sua presença ampla, mas não garantem que cada recurso seja ideal para todo perfil: a experiência depende do que você quer fazer e de como costuma administrar seu dinheiro.
O que muda quando a conexão entra na rotina
Eu começaria pensando em como a conexão interfere no tipo de tarefa que faço, não apenas em conseguir abrir o aplicativo. Uma consulta rápida e uma movimentação financeira pedem níveis diferentes de atenção; separar essas situações ajuda a decidir quando seguir e quando esperar. A partir daí, vale observar como o uso se encaixa nos lugares e momentos em que costumo pegar o celular.
Consultas e transações dependem do momento
Em um app financeiro, conexão não é um detalhe técnico: ela influencia quando consigo consultar informações e concluir uma tarefa. Uma tela que demora para atualizar pode ser apenas uma espera momentânea, mas, se estou prestes a pagar algo, também pode deixar dúvida sobre o que já foi processado. Por isso, aprendi a conferir o resultado antes de repetir uma ação. Essa pausa simples ajuda a evitar tentativas duplicadas quando a rede oscila.
Um cenário comum é pagar uma conta pelo celular enquanto estou fora de casa. Se o sinal estiver fraco, não trato uma tela parada como confirmação de que o pagamento falhou. Espero a resposta do aplicativo e verifico o histórico ou o estado da operação antes de tentar de novo. Essa cautela é útil em qualquer serviço financeiro, mas vale especialmente quando a pressa faz a gente tocar no mesmo botão várias vezes.
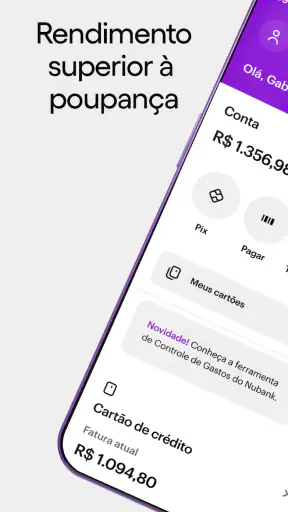
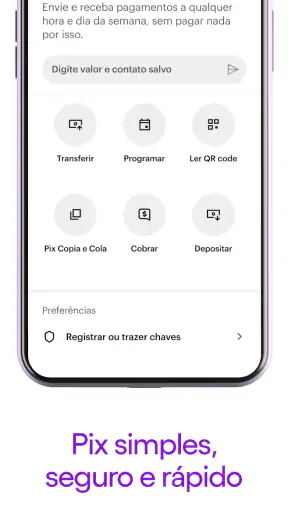
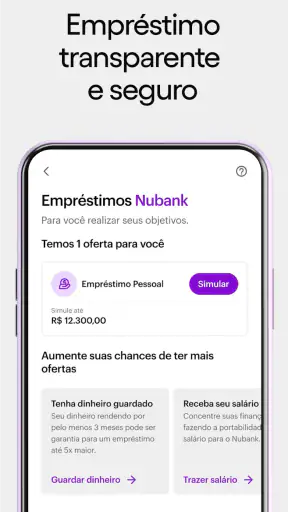
O app reúne cartão de crédito, empréstimos, investimentos, seguros, PIX e cashback, além de outras possibilidades. Essa amplitude pode reduzir a necessidade de trocar de serviço para tarefas diferentes. Ao mesmo tempo, recursos financeiros não são todos equivalentes: consultar uma movimentação é uma coisa; contratar crédito ou escolher um investimento exige mais atenção. Eu usaria a conveniência como ponto de partida, não como motivo para decidir sem ler as condições apresentadas em cada etapa.
Na rua, em casa ou entre tarefas
O formato móvel combina com consultas rápidas: conferir uma movimentação depois de uma compra, organizar um PIX ou olhar o cartão antes de sair. Em casa, com mais tempo e uma conexão estável, é mais fácil comparar opções e ler detalhes com calma. Essa diferença de contexto importa. O mesmo app pode ser prático para uma ação curta e pouco confortável para uma decisão financeira que pede concentração.
Também considero o tamanho da tela e a atenção disponível. Se estou andando, conversando ou tentando resolver algo no meio de outra tarefa, prefiro não iniciar uma contratação nem mexer em uma escolha de investimento. Deixo essas decisões para um momento em que possa ler cada informação sem interrupção. Para o uso cotidiano, a vantagem está em poder consultar e agir pelo telefone; para escolhas mais sérias, a conveniência não substitui tempo e cuidado.
Uma rotina útil é separar tarefas por intenção: faço consultas e pagamentos rápidos quando preciso, mas reservo um momento tranquilo para revisar gastos e avaliar produtos financeiros. Isso evita que a rapidez do celular transforme uma decisão importante em um toque apressado. Também ajuda quem divide o orçamento em objetivos diferentes, pois olhar primeiro o motivo de cada movimentação pode ser mais claro do que apenas reagir às notificações ou ao saldo disponível.
Quando algo falha e como retomar com cuidado
Se uma operação parece travada, o melhor primeiro passo é não presumir o resultado. Eu verificaria se a conexão voltou, aguardaria a tela responder e consultaria as informações da conta antes de repetir o procedimento. Em uma transferência ou pagamento, confirmar o estado evita tanto uma duplicidade quanto a falsa impressão de que tudo foi concluído. Se a dúvida persistir, vale recorrer aos canais de atendimento disponíveis no próprio serviço, em vez de insistir às cegas.
Esse cuidado também vale ao alternar entre Wi-Fi e rede móvel. Uma mudança de conexão durante uma ação pode interromper o fluxo ou atrasar a atualização que espero ver. Para reduzir a confusão, tento concluir uma operação por vez e só começo outra depois de entender o resultado da anterior. Não é uma técnica sofisticada, mas é uma maneira sensata de lidar com dinheiro em qualquer aplicativo que dependa de comunicação com serviços online.
Há ainda uma diferença entre falha de rede e uma decisão que o app não permite concluir naquele momento. Uma mensagem ou etapa pendente merece leitura antes de qualquer nova tentativa. Minha recomendação é observar o que a tela informa, conferir os registros e manter os dados da operação em mente ao buscar ajuda. A pressa costuma ser o pior recurso quando não está claro se uma transação foi concluída.
Uso de dados e escolhas mais conscientes
Quem tem um pacote de internet limitado pode preferir deixar consultas mais longas para quando estiver em uma rede que já usa com confiança. Como o aplicativo concentra diferentes áreas financeiras, entrar para fazer uma tarefa e acabar explorando outras pode prolongar a sessão. Eu começaria pelo objetivo — por exemplo, conferir uma compra ou organizar um PIX — e sairia da navegação quando terminasse, em vez de percorrer opções sem necessidade.
Também é prudente evitar operações financeiras em redes públicas que não sejam confiáveis. Isso não é uma característica exclusiva do Nubank: é uma precaução geral para proteger o acesso a serviços financeiros. Se a conexão disponível parecer suspeita ou instável, adiar uma ação sensível costuma ser melhor do que tentar resolver tudo naquele instante. Para uma consulta simples, a decisão pode ser diferente; para movimentar dinheiro ou contratar algo, eu seria mais criterioso.
Antes de usar o app em viagens ou em lugares com cobertura irregular, vale pensar quais tarefas são realmente urgentes e quais podem esperar. Não contaria com a possibilidade de concluir uma operação sem conexão: organizaria o que preciso fazer para um momento em que a rede esteja disponível. Essa expectativa realista evita depender do telefone em uma situação em que a comunicação esteja falhando justamente quando mais importa.
Uma alternativa ampla, mas não universal
Comparado ao costume de manter um aplicativo para cada serviço, o Nubank pode ser mais conveniente para quem prefere concentrar atividades financeiras em um lugar. Em comparação com um app voltado apenas a pagamentos ou a uma única instituição, a variedade pode ser atraente para quem pretende acompanhar conta, cartão e outras opções na mesma experiência. Por outro lado, quem já está satisfeito com ferramentas especializadas, ou prefere separar investimentos e movimentações do cotidiano, talvez não veja vantagem em reunir tudo.
Eu também não escolheria um produto de crédito, seguro ou investimento apenas porque ele aparece no mesmo aplicativo em que faço tarefas rotineiras. A facilidade de acesso não substitui a comparação de custos, condições e adequação ao meu orçamento. Para quem busca uma solução única e gosta de administrar as finanças pelo celular, a concentração é um benefício real; para quem valoriza processos muito diferentes para cada necessidade, uma combinação de serviços pode funcionar melhor.
O grande volume de avaliações e instalações sugere que o aplicativo atende a muitos usuários, mas a popularidade não resolve dúvidas individuais sobre hábitos, objetivos ou tolerância a serviços digitais. Se você prefere atendimento presencial como parte central da sua rotina financeira, ou não gosta de depender do celular e da conexão para tarefas bancárias, talvez seja melhor considerar uma alternativa que se encaixe nesse estilo. O app faz mais sentido para quem se sente confortável com uma gestão principalmente móvel.
Meu veredito sobre a experiência conectada
Eu recomendaria o Nubank: conta, cartão e mais a quem quer reunir tarefas financeiras frequentes no telefone e valoriza acesso prático a diferentes serviços. A experiência é mais útil quando consigo manter a conexão estável e tratar cada operação com atenção. Seu alcance — com mais de 100 milhões de instalações e uma média de 4,8 — reforça que é uma opção popular, mas o que realmente importa é se a forma de usar combina com sua rotina.
Minha principal ressalva é a dependência de uma experiência conectada para resolver tarefas no momento em que surgem. Em situações de sinal ruim, eu evitaria repetir transações sem antes conferir o resultado; em escolhas financeiras mais complexas, deixaria a pressa de lado e analisaria as condições com calma. Se você quer praticidade móvel, entende esses limites e prefere centralizar sua vida financeira, o Nubank merece ser considerado. Se precisa concluir operações em locais sem conexão confiável ou prefere separar cada tipo de serviço, outra abordagem pode ser mais adequada.
Antes de concentrar sua rotina financeira
Para quem está decidindo se vale começar, eu faria uma escolha prática: identificaria quais tarefas realmente quero reunir. Se a resposta for conferir o cartão e movimentações com frequência, além de usar PIX, a proposta pode encaixar naturalmente no cotidiano. Se o objetivo principal for apenas uma função específica, como comparar investimentos com ferramentas dedicadas, talvez faça sentido manter também um serviço especializado e usar o app como complemento, não como substituto automático.
Um fluxo que considero útil é reservar uma checagem curta depois das compras do dia, em vez de abrir o aplicativo a cada notificação e perder o foco. Posso conferir os lançamentos, reconhecer o que é meu e anotar qualquer dúvida para resolver com calma. Isso transforma o celular em uma ferramenta de acompanhamento, sem confundir rapidez de acesso com necessidade de tomar decisões financeiras a toda hora.
Também não presumiria que todos os recursos estarão disponíveis ou serão adequados para qualquer pessoa. Antes de avançar em empréstimos, seguros ou investimentos, eu leria as condições que aparecem na própria jornada e compararia com outras opções que já conheço. A centralização facilita encontrar caminhos, mas não elimina a etapa de avaliar se o produto atende ao meu caso, ao meu orçamento e ao prazo em que pretendo usar o dinheiro.
Para quem funciona melhor — e para quem não
Vejo mais valor para quem já resolve boa parte da vida pelo telefone, quer acompanhar conta e cartão no mesmo lugar e tem acesso frequente a uma conexão confiável. Também pode ser conveniente para quem prefere começar uma tarefa no momento em que ela aparece, como conferir uma compra logo após pagar, em vez de acumular dúvidas até o fim do mês. A classificação livre torna o app acessível a diferentes faixas etárias, embora decisões financeiras devam sempre ser acompanhadas de orientação adequada ao contexto de cada pessoa.
Eu pensaria duas vezes se a rotina depende de fazer operações em áreas sem cobertura, se o celular não é um meio confortável para administrar dinheiro ou se prefiro conversar presencialmente para resolver questões financeiras. Também pode não ser a melhor escolha para quem quer separar rigidamente o banco do acompanhamento de investimentos e de outros produtos. Nesses casos, a familiaridade com um serviço mais focado ou com atendimento presencial pode pesar mais do que a conveniência de ter várias áreas no mesmo app.
No fim, o que me convence não é a ideia de que um aplicativo único resolve tudo, e sim a possibilidade de reduzir etapas nas tarefas que faço de verdade. Eu o usaria para consultas e movimentações cotidianas, com atenção ao estado de cada operação, e deixaria decisões mais complexas para um momento reservado. Essa combinação aproveita a praticidade sem transformar o app em atalho para escolhas que merecem comparação.
Perguntas frequentes sobre Nubank: conta, cartão e mais
O que é o Nubank: conta, cartão e mais?
O Nubank é um aplicativo financeiro que reúne serviços como conta digital, cartão de crédito e ferramentas para acompanhar movimentações e organizar o dinheiro. As opções disponíveis podem variar de acordo com o perfil do cliente e a análise realizada pela instituição. Antes de baixar, vale conferir quais recursos estão disponíveis para você, além dos termos, tarifas e condições apresentados nos canais oficiais.
Como abrir uma conta no Nubank pelo aplicativo?
Em geral, a solicitação de abertura é feita pelo próprio aplicativo, com o preenchimento de dados pessoais e o envio das informações ou documentos pedidos durante o cadastro. A instituição pode analisar a solicitação antes de liberar o acesso completo aos serviços. Use apenas o app oficial, confira se seus dados estão corretos e leia as condições exibidas; a aprovação e o tempo de resposta podem variar.
O cartão de crédito Nubank é aprovado automaticamente?
Não. Solicitar o cartão pelo app não significa que a aprovação seja garantida: a concessão e o limite dependem de uma análise da instituição, e as condições podem ser diferentes para cada pessoa. Também é possível que alguns usuários tenham acesso à conta digital sem receber uma oferta de crédito naquele momento. Consulte a resposta e as condições diretamente no aplicativo antes de contar com o cartão para uma compra.
O Nubank cobra tarifas para usar a conta ou o cartão?
As tarifas dependem do serviço utilizado e das condições vigentes. A conta pode oferecer funcionalidades sem cobrança, mas serviços específicos, operações ou modalidades de cartão podem ter custos, limites ou regras próprias. Como essas condições podem mudar, não presuma que toda operação seja gratuita: consulte a tabela de tarifas e os termos atualizados no app ou nos canais oficiais antes de movimentar dinheiro ou contratar um serviço.
Como proteger minha conta Nubank e obter ajuda se houver um problema?
Proteja o acesso usando uma senha forte, mantenha o celular e o aplicativo atualizados e nunca compartilhe senhas, códigos de confirmação ou dados do cartão. Para dúvidas, bloqueios ou suspeita de fraude, procure o atendimento pelos canais oficiais indicados no aplicativo ou no site do Nubank. Desconfie de contatos que peçam códigos ou prometam resolver problemas mediante pagamento, pois podem ser tentativas de golpe.
O melhor de Nubank: conta, cartão e mais
Pontos a considerar sobre Nubank: conta, cartão e mais